进口清关基础:申报、查验、税费与放行
以中国一般贸易货物进口为主,说明到港前准备、申报资料、海关审核查验、税费确定、放行和改单留档。
核心要点
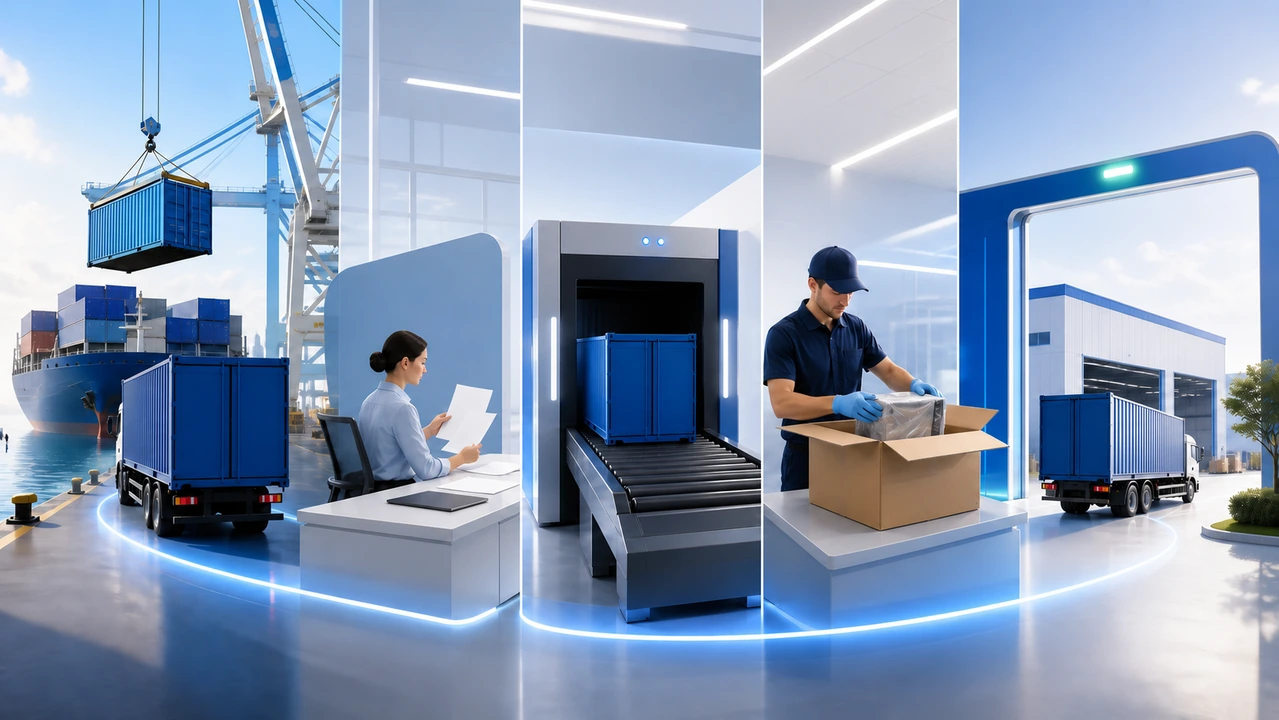
进口清关不是单纯提交一张报关单,而是围绕货物准入、如实申报、归类与价格审核、可能的查验以及缴税或提供担保后放行的一套手续。
本文以中国境内一般贸易货物进口为主,帮助读者理解一票货物从到港前准备到海关放行的基本链路。个人物品、跨境电商零售进口、邮件快件、保税和特殊监管区域等业务适用专门规则。
一、进口清关从货物到港前开始
进口前先确认进口主体、商品名称、型号规格、用途、材质或成分、数量、价值、原产地和贸易方式,并识别商品是否涉及许可证、检验检疫或其他准入要求。
《海关法》规定,进口货物自进境起至办结海关手续止接受海关监管。准备不足会把问题推迟到到港后,因此商品归类和监管条件不应等货物到达才核对。
二、申报资料如何形成
一般申报围绕报关单数据和相应随附单证展开。常见商业资料包括合同、发票、运输单据和装箱单,另按商品提交许可证件或其他资料;并非所有货物都使用完全相同的清单。
收货人或受委托报关企业应在授权范围内如实申报,对申报内容的真实性、准确性、完整性和规范性承担相应责任。委托代理不等于资料责任全部转移。
三、海关审核与查验关注什么
海关可能围绕商品归类、价格、原产地、数量和监管条件审核申报。需要查验时,收货人或代理人按通知到场,配合开拆、搬移、重封和提供资料;必要时还可能取样或化验。
查验是核实环节,不代表每票货物必然查验。文章不提供统一查验比例或时长,也不把申报被接受等同于最终放行。
四、进口税费为什么不能套用固定数字
税费与商品归类、原产地、计税价格、数量和申报时适用税率等因素有关。进口环节还可能涉及增值税,以及适用商品的消费税,不能仅凭商品名称估算全部税费。
《关税法》规定的进口货物计税价格原则,通常以成交价格并结合货物运抵境内输入地点起卸前的运输及相关费用、保险费等确定。关联交易和其他调整事项需要按具体业务判断。
五、缴税放行后还要核对什么
除海关特准外,货物在缴清税款或提供担保并满足其他监管条件后由海关放行。放行后还要衔接码头或仓库提货、运输预约和收货检查,并保存申报、缴税、查验和交接记录。
发现报关单差异时,不能直接覆盖原数据。报关单被海关接受后,需要在规定情形下向原接受申报的海关办理修改或撤销手续。